¿Qué pasa si no calculas costos ocultos en USD al comprar una propiedad en Miami desde México?
Este artículo explora los costos ocultos al comprar una propiedad en Miami desde México. A menudo, los compradores se enfocan solo en el precio de la propiedad y los gastos inmediatos, pero hay más factores que pueden afectar el presupuesto total. Aquí aprenderás sobre las sorpresas que pueden surgir y cómo prepararte para ellas.
Comprar una propiedad en Miami puede parecer un sueño hecho realidad, especialmente para aquellos que vienen de México. Sin embargo, no todo es tan simple como parece. Existen costos ocultos que pueden aumentar significativamente el precio final de tu inversión. En este artículo, compartiré ejemplos concretos de lo que puedes esperar y cómo evitar sorpresas desagradables.
Los costos ocultos incluyen más que solo el precio de la propiedad. Es esencial tener en cuenta varios aspectos:
En una compra reciente, un amigo mío adquirió un departamento en Miami. Aunque el precio era atractivo, se encontró con $10,000 en gastos de cierre. Esto incluía honorarios de abogados y tarifas administrativas. Muchos compradores no consideran estos costos hasta que están listos para firmar.
Una familia compró una casa en una zona popular de Miami y quedó sorprendida por los impuestos anuales. Además, el seguro contra huracanes resultó ser más caro de lo esperado. En total, sus costos anuales aumentaron un 30% respecto a sus cálculos iniciales.
A otra pareja le encantó su nueva casa, pero pronto descubrieron que necesitaba renovaciones urgentes. Desde reparaciones eléctricas hasta pintura, los costos superaron los $15,000 en su primer año. Esto es común si no se revisan bien las condiciones antes de comprar.
Si te interesa saber más sobre cómo evitar estos errores comunes, no dudes en escribirme.
Tu inversión merece ser protegida. Contactame si necesitas asesoramiento personalizado.
No subestimes los gastos ocultos al comprar tu propiedad en Miami. Estoy aquí para ayudarte.
Los gastos de cierre suelen incluir honorarios legales, tarifas administrativas y costos de tasación. Pueden variar entre el 2% y el 5% del precio de compra.
Además del impuesto a la propiedad, hay impuestos sobre transferencias que debes tener en cuenta al cerrar la compra.
Sí, especialmente si financias tu compra a través de un banco. Un seguro adecuado protege tu inversión ante desastres naturales.
Puedes consultar a un agente inmobiliario o un asesor financiero que conozca el mercado local para obtener un cálculo más preciso.
Puedes encontrarte con problemas financieros si no has planeado adecuadamente. Es mejor estar preparado para evitar sorpresas desagradables.
Como experta en bienes raíces, he visto muchas situaciones complicadas por falta de información sobre costos ocultos. Estoy aquí para ayudarte a navegar este proceso con confianza. No dudes en contactarme al +19546529929 para resolver tus dudas o agendar una consulta personalizada.
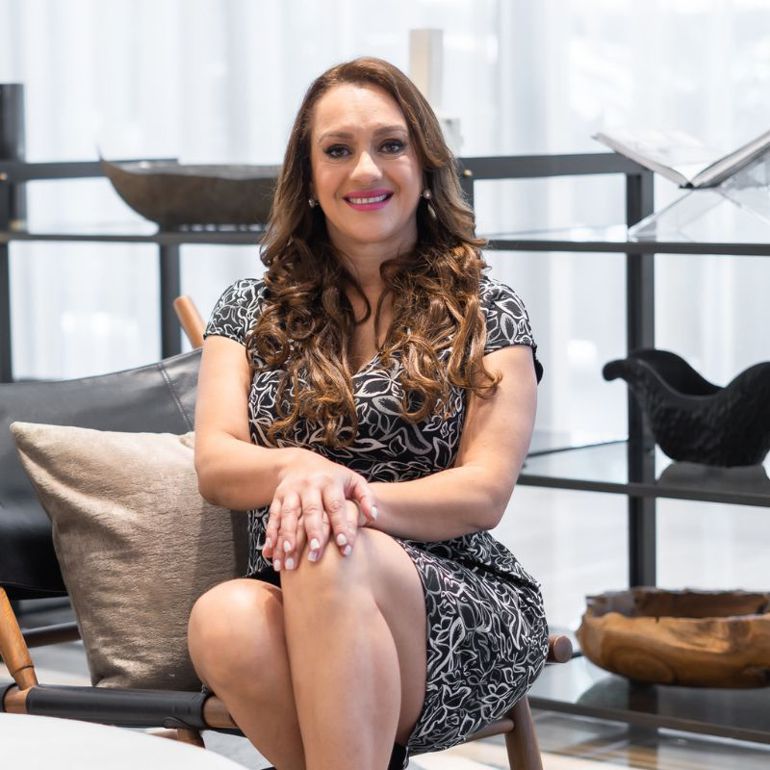
Con más de 22 años de experiencia en bienes raíces, Patricia Coy asesora a compradores, vendedores e inversionistas locales e internacionales con un enfoque estratégico, cercano y altamente personalizado. Especializada en propiedades de lujo, preconstrucción y representación de listings, Patricia se ha consolidado como una profesional reconocida por su integridad, experiencia y compromiso con cada cliente.
Errores al Elegir Propiedades en Miami para Colombianos
En este artículo, analizamos los errores comunes que cometen los colombianos al elegir propiedades en Miami. A través de ejemplos reales y consejos prácticos, te ayudamos a evitar decisiones costosas y a encontrar la propiedad ideal para ti.
¿Brickell, Doral o Wynwood: qué zona en Miami ha sido más rentable históricamente en USD?
En este artículo, analizaremos las zonas de Brickell, Doral y Wynwood en Miami, enfocándonos en su rentabilidad histórica en USD. A través de estudios de caso y datos concretos, ofreceremos una visión clara del mercado inmobiliario de cada área.
¿Vale la pena financiar en USD o comprar de contado desde Colombia en Miami?
Comprar propiedades en Miami desde Colombia implica decidir entre financiar en dólares o pagar al contado. Financiar puede ofrecer tasas bajas y mayor liquidez, pero conlleva riesgos por el tipo de cambio. Pagar al contado simplifica el proceso, aunque reduce la liquidez.